화재배상책임보험은 내 사업장에서 난 화재가 타인에게 입힌 인적·물적 피해를 보상하는 보험이다. 일부 시설은 의무가입 대상이며, 미가입 시 과태료뿐 아니라 사고 발생 시 배상금 전액을 사업주가 직접 부담해야 하는 부담으로 이어질 수 있다. 업종과 시설 규모에 따라 적용 기준이 갈리므로 세탁소 운영자라면 한 번은 꼭 점검해봐야 하는 항목이다.
보장하는 손해
화재·폭발로 이웃과 이용객이 입은 사망·부상·재산 피해를 법적 배상책임 범위에서 보상한다. 화재가 매장 안에서만 그치지 않고 위·아래층이나 옆 점포로 번지는 경우까지 폭넓게 포함하며, 세부 보장 범위는 약관에 따라 차이가 있다.
의무가입 대상
다중이용업소 등 일정 시설은 화재배상책임보험 가입이 법으로 의무화되어 있다. 해당 여부를 먼저 확인하고, 대상임에도 미가입 상태라면 과태료 부과 대상이 될 수 있어 우선적으로 점검해야 한다.
보상 한도
사망·후유장해, 부상, 대물에 대해 법정 한도가 정해져 있으며, 필요 시 임의로 한도를 높일 수 있다. 법정 한도만으로는 대형 화재 시 실제 피해액을 감당하지 못하는 경우도 있어, 업종·입지에 따라 증액을 검토하는 것이 일반적이다.
재산보험과의 차이
화재보험이 내 재산 손해를, 화재배상책임보험은 타인의 피해를 보상한다. 둘은 보완 관계로, 한쪽만 가입하면 내 시설은 지켜도 타인 피해에는 대응하지 못하거나 그 반대의 공백이 생길 수 있다.
세탁소 적용
세탁소는 시설 형태에 따라 의무 해당 여부가 다르므로, 임의 화재배상 특약으로 보완하는 경우가 많다. 상가 밀집 지역이나 다세대주택 1층에 입점한 세탁소는 화재 확산 시 피해 대상이 많아 한도를 넉넉히 설정하는 것이 좋다.
가입 확인 방법
의무가입 여부는 업종 코드와 시설 면적, 다중이용업 해당 여부에 따라 갈리므로 사업자등록증과 임대차계약서, 소방시설 완비증명서를 준비해 상담받으면 빠르게 확인할 수 있다.
결론
화재배상책임보험은 타인 피해 보상의 안전판이다. 의무 해당 여부 확인, 충분한 한도 설정, 재산보험과의 균형까지 갖춰야 실제 사고에서 제 역할을 한다. 매년 갱신 시점마다 시설 변경 사항을 반영하는 것도 함께 챙겨야 할 부분이다.
갱신 시점 점검
화재배상책임보험은 매년 갱신되는 상품이 많아, 갱신 시점마다 시설 면적이나 업종 변경 사항이 반영되어 있는지 다시 확인하는 것이 좋다. 매장을 확장하거나 설비를 증설했다면 갱신 전에 미리 알려 한도를 재산정하는 것이 사고 시 불이익을 막는 방법이다.
※ 본 칼럼은 손해보험협회 공시자료와 주요 손해보험사의 상품설명 자료를 참고하여 일반적인 내용을 정리한 것으로, 실제 보장 범위·담보·요율·인수 기준은 보험사 약관과 세탁소 시설 현황에 따라 달라질 수 있습니다.
 전문가소개
 전문가칼럼
 전문가서적
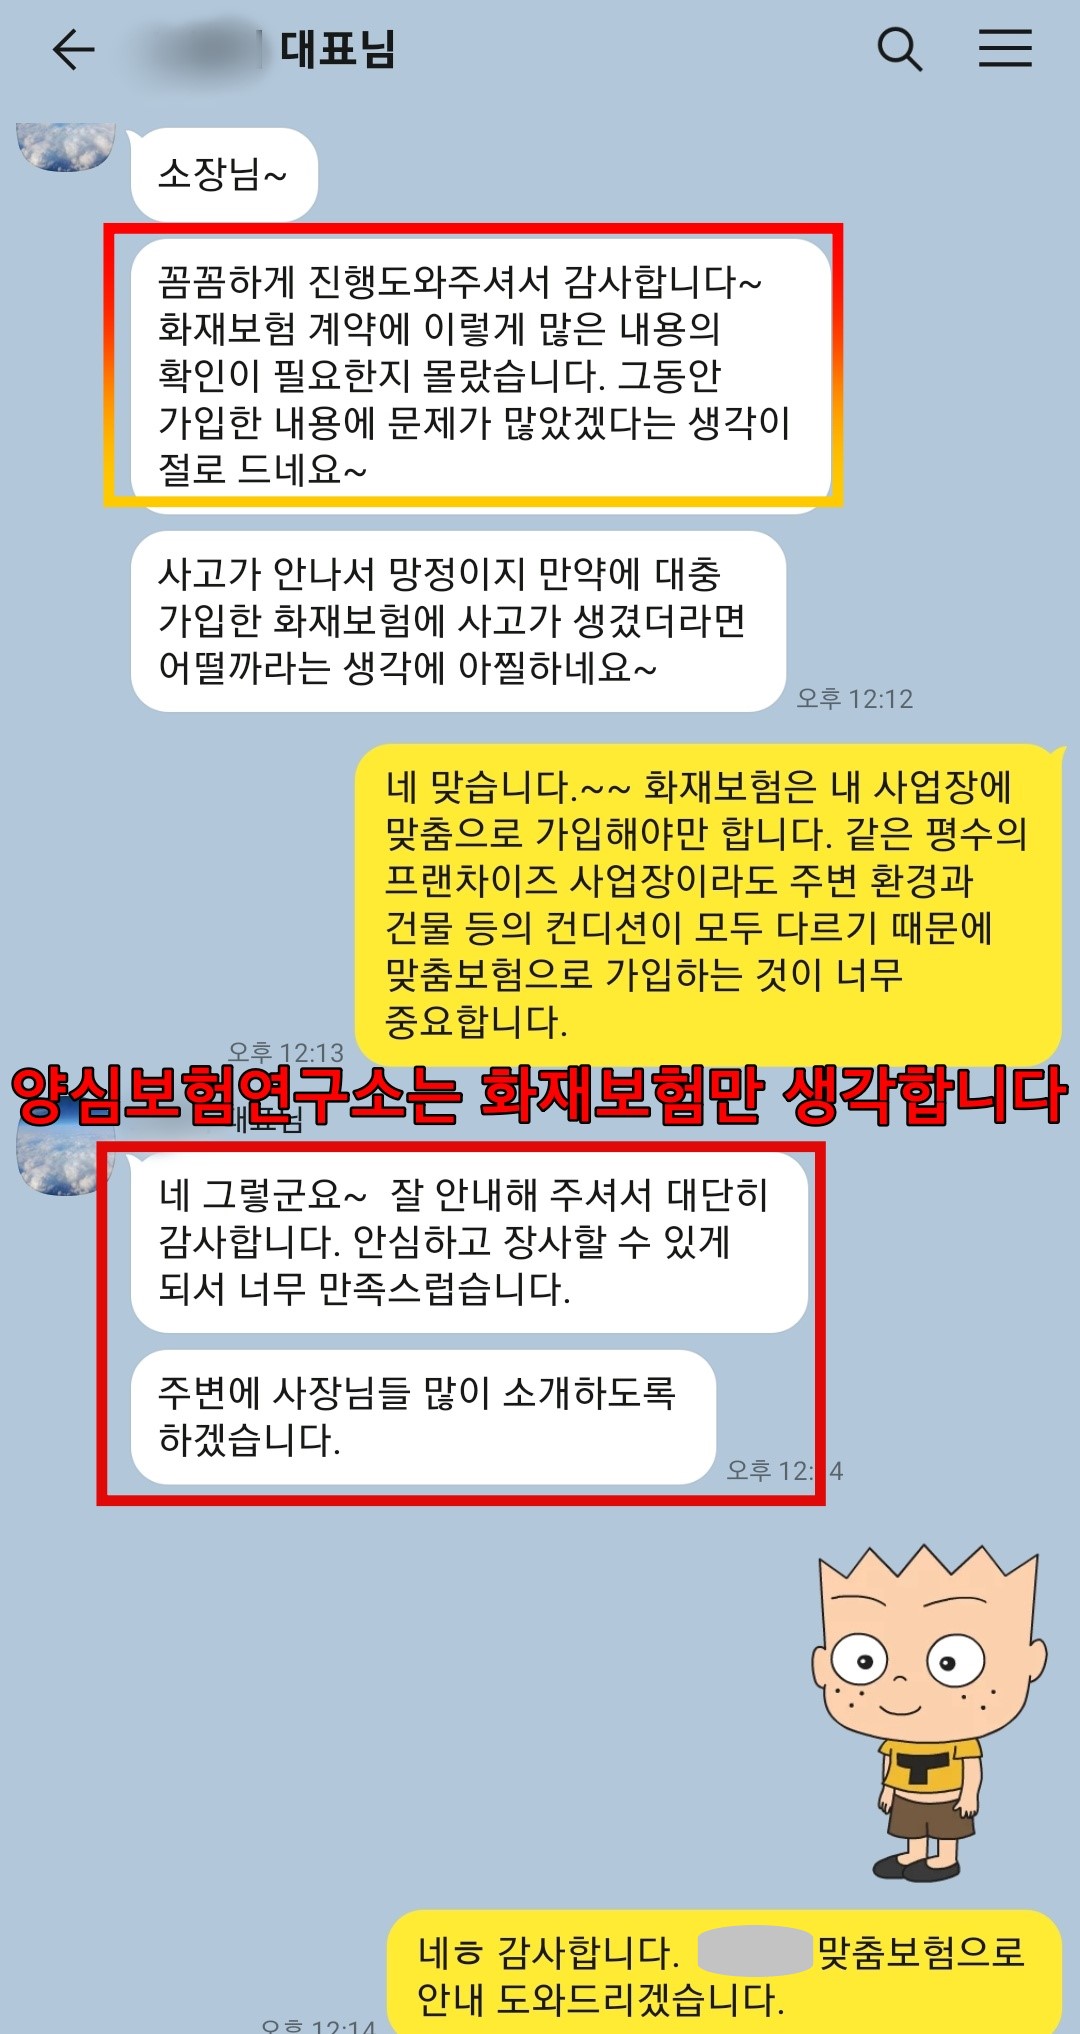 고객후기1
 고객후기2