세탁공장(산업세탁·린넨)에는 대형 워셔·건조 설비와 스팀보일러, 다량의 세탁물·약품이 있어 화재 규모가 커질 수 있다. 개인 세탁소보다 시설 규모와 거래처 의존도가 커서 기업성 보험 관점의 설계가 필요하다. 거래처 납품 일정이 걸려 있는 만큼 사고 이후의 회복 속도도 함께 고려해야 한다.
대형 설비·보일러 위험
산업용 건조기·스팀보일러의 과열과 배기 덕트 화재는 대형 손해로 이어질 수 있다. 24시간 연속 가동하는 공장일수록 설비 피로도가 높아 정기 점검 주기를 짧게 가져가야 한다. 노후 설비일수록 자동 온도차단 장치의 오작동 여부도 함께 점검해야 한다.
보관 세탁물·약품
대량의 린넨·유니폼과 세제·용제는 가연물이 많아 화재 하중이 높다. 세제·표백제 등 화학물질은 보관 방식에 따라 화재 확산 속도가 달라지므로 별도 보관 구역 여부도 위험 평가에 반영된다.
재산·기계 보장
건물·기계설비·재고(세탁물)를 재조달가액과 보관 물량 기준으로 보장한다. 위탁 세탁물은 소유권이 거래처에 있는 경우가 많아, 수탁물 배상 특약을 별도로 검토해야 한다.
기업휴지(휴업손해)
납품 거래처가 있는 세탁공장은 가동 중단 시 손해가 크므로 기업휴지 보장이 중요하다. 거래처와의 납품 계약이 걸려 있는 경우, 복구 기간 동안의 매출 손실뿐 아니라 거래처 이탈 위험까지 함께 고려해야 한다.
화재배상·근로자
화재 확산 대물배상과 작업 중 근로자 재해 보장을 함께 검토한다. 산업재해보상보험과 별도로, 화재·폭발로 인한 근로자 피해에 대비한 사용자배상책임보험을 추가로 구성하는 경우가 많다.
수탁물(위탁 세탁물) 배상
호텔·병원·프랜차이즈 등 거래처의 린넨을 위탁받아 세탁하는 공장은 화재로 수탁물이 손상되면 배상 규모가 커질 수 있다. 위탁 물량과 단가를 기준으로 별도 한도를 설정해야 실제 사고에서 공백이 생기지 않는다.
결론
세탁공장화재보험은 대형 설비·보일러·재고를 아우르는 기업성 보험으로 설계해야 한다. 기업휴지, 배상 한도, 수탁물 보장까지 갖춰야 핵심 변수를 놓치지 않는다. 거래처 계약 조건과 보험 보장 범위를 함께 놓고 점검하는 것이 공백을 줄이는 지름길이다.
거래처 계약서 점검
거래처와의 위탁 계약서에 화재·손상 시 배상 책임 범위가 명시돼 있는지 확인해두면, 사고 발생 시 보험 보장과 계약상 책임 범위를 함께 검토할 수 있어 분쟁을 줄일 수 있다. 여러 거래처와 동시에 계약된 세탁공장이라면 거래처별 배상 조건 차이도 별도로 정리해두는 것이 좋다.
※ 본 칼럼은 손해보험협회 공시자료와 주요 손해보험사의 상품설명 자료를 참고하여 일반적인 내용을 정리한 것으로, 실제 보장 범위·담보·요율·인수 기준은 보험사 약관과 세탁소 시설 현황에 따라 달라질 수 있습니다.
 전문가소개
 전문가칼럼
 전문가서적
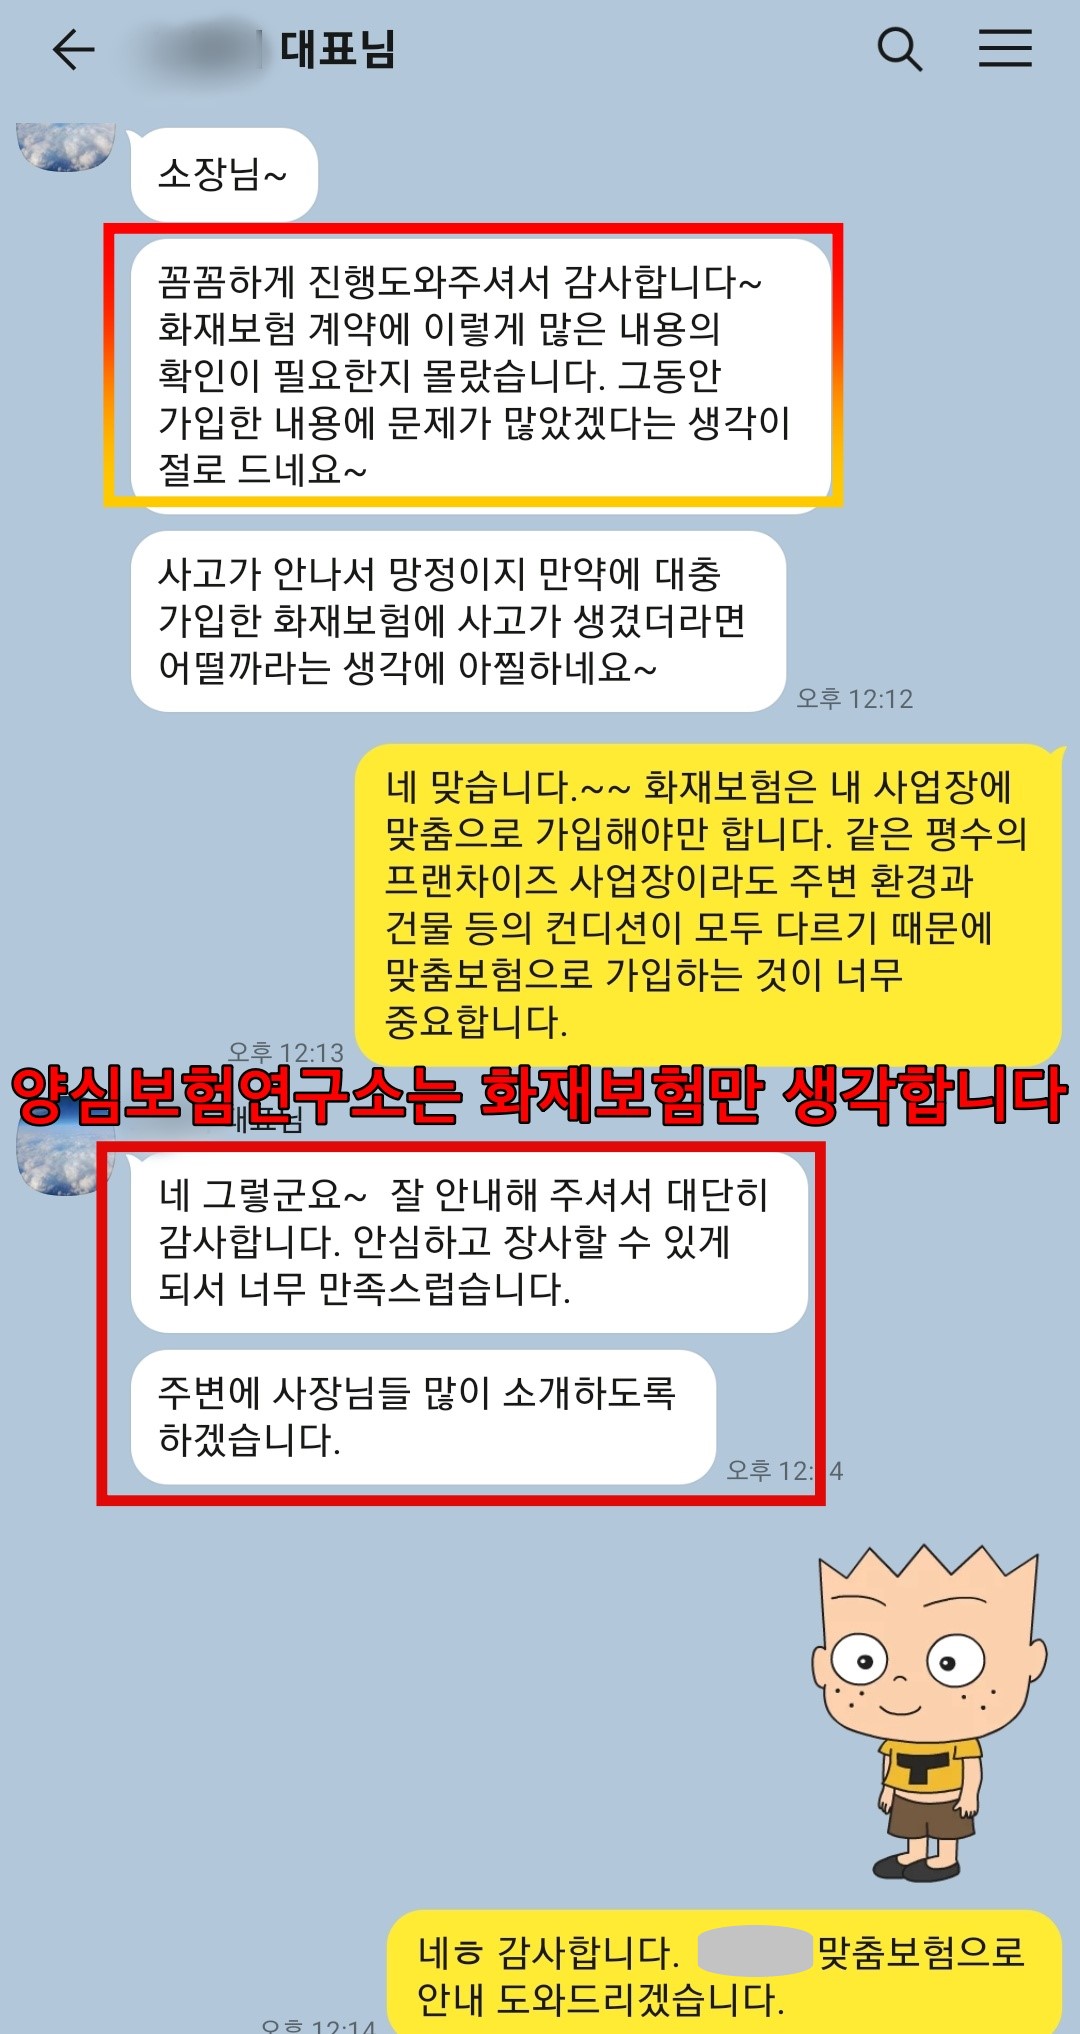 고객후기1
 고객후기2